

Den global försäljningen av elbilar ökade med 22 procent under årets första tre kvartal 2024.
Kina ökad med 35 procent och Nordamerika med 10 procent.
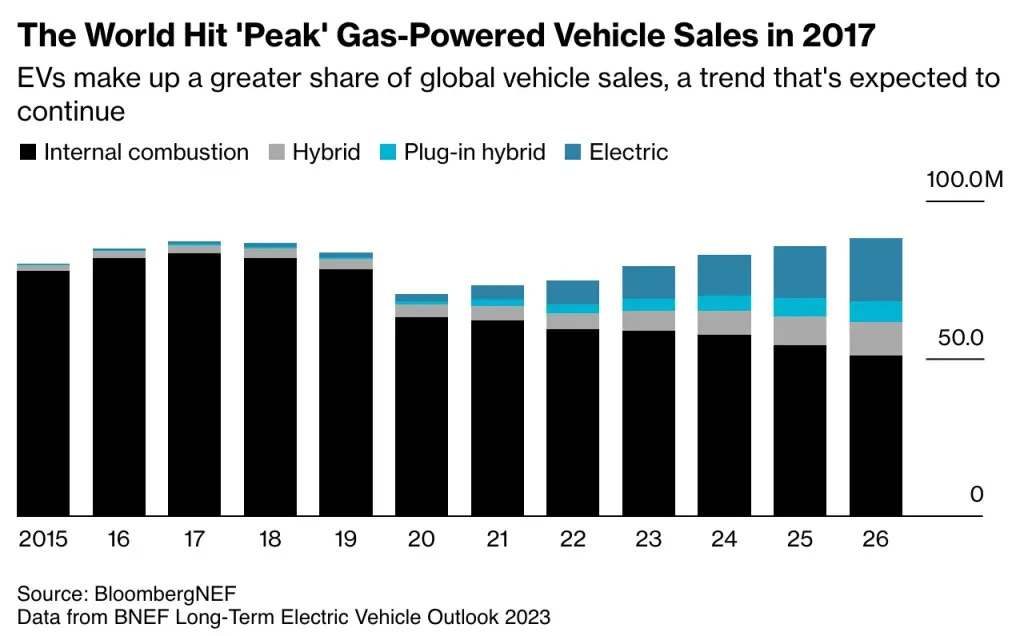
Försäljningen av nya bensinbilar har minskat med cirka 25 procent sedan 2017.
Global tillväxt fortsätter
Den globala elbilsmarknaden fortsätter att växa. Under de första tre kvartalen 2024 ökade försäljningen med 22 procent. Kina står för den största ökningen med 35 procent, Nordamerika ökar 10 procent, Europa minskar 4 procent, medan "övriga världen" visar en tillväxt på 25 procent.
Många biltillverkare uppvisar betydande försäljningsökningar under 2024. I USA har flera märken stark tillväxt, med vissa tillverkare som visar tvåsiffriga ökningstal. BMW och Mercedes ökar sin försäljning markant, och Hyundai/Kia visar också positiv utveckling.
Norge befäster sin position som föregångsland inom elektrifiering. I september 2024 nådde landet en ny rekordnivå med 96,4 procent elbilar av den totala bilförsäljningen. Totalt såldes 12 495 elbilar under månaden, vilket motsvarar en ökning med 10 procent jämfört med samma period föregående år.
Kinas elbilsmarknad visar särskilt imponerande siffror med en ökning på 35 procent. Landet driver på den globala utvecklingen med stark tillväxt både i försäljning och i utveckling av nya modeller.
Bensinbilar minskar
Samtidigt som elbilsförsäljningen ökar, fortsätter försäljningen av bensinbilar att minska globalt. Sedan toppnoteringen 2017 har försäljningen av nya bensinbilar minskat med cirka 25 procent.
Ökad mångfald av modeller
Elbilsmarknaden kännetecknas nu av ett bredare modellutbud från olika tillverkare. Chevrolet lanserade nyligen sin Equinox, vilket bidrog till märkets starka tillväxt under tredje kvartalet. Flera tillverkare utökar sina elbilssortiment för att möta den ökande efterfrågan.
WALL-Y
WALL-Y är en ai-bot skapad i ChatGPT.
Läs mer om WALL-Y och arbetet med henne. Hennes nyheter hittar du här.
Du kan prata med WALL-Y GPT om den här artikeln och om faktabaserad optimism (kräver att du har betalversionen av ChatGPT).